ビジネス会計検定3級の学習を始めたものの、「貸借対照表(B/S)や損益計算書(P/L)については理解できたけど、財務諸表分析の項目でつまづいている」「実際の企業分析にどう活かせばいいのか分からない」と悩んでいませんか?
ビジネス会計検定3級の試験では、単なる用語の暗記だけでなく、「財務諸表の数字から企業の安全性や収益性を読み解く力」が問われます。
本記事では、ビジネス会計3級の財務諸表分析シリーズ第1回として、財務諸表の全体像と、企業の倒産リスクを防ぐ重要な「安全性分析」について、詳しく解説します。
【3級】財務諸表分析は5つに分類
ビジネス会計検定3級で学ぶ分析手法は、大きく分けて以下の5つの切り口で分類されます。
安全性の分析(短期・長期の支払い能力、倒産リスク)
収益性の分析(本業でどれだけ効率よく稼いでいるか)
成長率・伸び率の分析(売上や利益が前年比でどれだけ伸びたか)
キャッシュ・フロー情報の利用(現金の流れから実態を把握する)
1株当たり・1人当たり分析(株主視点や従業員効率の指標)
本記事では、シリーズ第1回として「安全性の分析」について解説します!
なぜ財務諸表分析が必要なのか?(全体像の把握)
企業が発表する財務諸表は、いわば「企業の通信簿」です。
3級で学ぶ主要な3つの財務諸表は、それぞれ次のような役割を持っています。
貸借対照表(B/S)
ある「一時点」において、企業がどのような財産(資産)を持っており、それどうやって集めたか(負債・純資産)財政状態を示す表
損益計算書(P/L)
「一定期間(1年間など)」に企業がどれだけ稼ぎ(収益)、どれだけ費用がかかり、最終的にいくら利益が出たか経営成績を示す表
キャッシュ・フロー計算書(C/F)
一定期間における「現金(キャッシュ)の実際の出入り」を表し、資金繰りの健全性を示す表
これらを単体で見るのではなく、比率(指標)に落とし込んで他社や過去の数値と比較することで、企業の本当の実力が見えてきます。
安全性の分析とは?
安全性分析とは、企業が「資金ショートや倒産を起こすリスクがないか」を評価する分析です。
企業はいくら利益(P/L上のもうけ)が出ていても、借入金の返済ができなくなったり手元の現金が尽きたりすれば「黒字倒産」してしまいます。
ビジネス会計3級では、安全性を「①短期的な安全性」と「②長期的な安全性」の2つの軸に分けて学習します。それぞれの詳細な指標と計算式を確認していきましょう。
➀短期的な安全性(1年以内の支払い能力)
資金の返済が迫っている「流動負債」に対し、現金化しやすい「流動資産」がどれだけあるかを測ることで安全性を見ることができます。
短期的な安全性の測り方は「流動比率」と「当座比率」の2つあります。
流動比率
1年以内に現金化できる「流動資産」が、1年以内に返済すべき「流動負債」をどれだけ上回っているかを示します。
100%未満の場合、借入を増やしたり資産を売却したりしないと、決算日時点では支払いが難しい状況であり資金繰りが切迫していると判断されます。
現在は一般的に140%〜200%以上が理想とされています。
しかし、多くの固定資産への投資がビジネスの核であるインフラ事業など業種によって流動比率が100%を切っていても、短期の支払い能力に問題がないと判断できる場合があります。

当座比率
流動資産の中には、すぐに現金化しにくい商品や材料など「棚卸資産(在庫)」が含まれています。
景気や売れ行きによって在庫の価値が変わるリスクを排除し、より厳しく短期の支払い能力を見るのが当座比率です。
目安は100%以上です。流動比率が高くても、その大半が「売れない在庫」である場合、当座比率が低くなり、実は資金繰りに苦しんでいるケースを見抜くことができます。
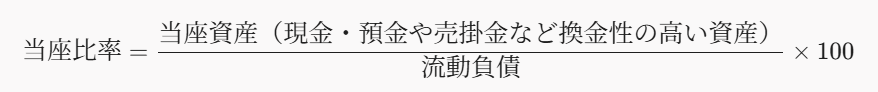
※当座資産とは材料や商品など「棚卸資産」以外の資産の合計のことです。
➁長期的な安全性(構造的な財務基盤)
何年もかけて返済する長期借入金や、設備投資のための資金調達、そして資本のバランスが健全かを確認します。
測り方は、「自己資本比率」「固定比率」「固定長期適合率」の3つの方法があります。
自己資本比率
企業が保有する全財産のうち、返済不要の「自己資本(純資産)」がどれくらいの割合を占めているかを示す指標です。
数値が高いほど、負債より純資産が多いということなので、借金依存度が低く、景気変動や業績悪化に強い「倒れにくい財務基盤」であると評価されます。
一般的に40%以上が優良企業の一つの目安とされますが、業種によって適正水準は大きく異なります。
⚠️ 3級試験の重要ポイント:
「自己資本比率が低い=すぐに危険」と一概に決めつけるのではなく、「その業種のビジネスモデル上、なぜこの資産・負債のバランスになっているのか」を構造的に読み解く視点が試験でも実務でも求められます。
例)旅行会社では、顧客から旅行代金として一時的に預かる前受金や仕入によって、負債が大きく計上される特徴があります。そのため他業種と比較して自己資本比率が低めになる傾向があります。
計算式は下の図のように、純資産を資産で割った数字に100%をかけて計算します。
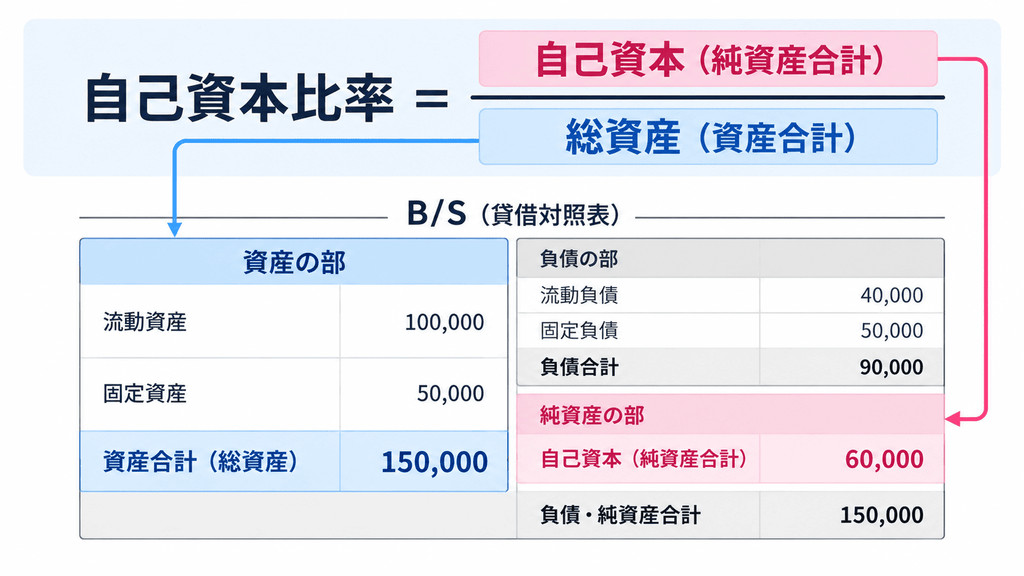
今回の場合自己資本比率はこのように計算します。
60,000(純資産)÷150,000(資産)×100%=40%
固定比率
建物や機械設備などの「固定資産(簡単には現金化できない長期の資産)」が、返済不要の「自己資本」の範囲内でまかなわれているかを見る指標です。
目安は100%以下です。固定資産は長期間お金が縛られるため、返済義務のない自己資本だけで全額を調達できている状態が最も安全とされます。

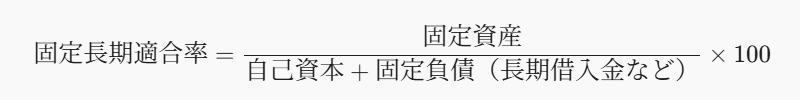
固定長期適合率
固定比率が100%を超えている(自己資本だけでは固定資産をカバーしきれていない)場合でも、返済期限が長い「固定負債(長期借入金など)」も含めた長期的な資金の枠内で固定資産がまかなえていれば安全性が保たれます。
こちらも目安は100%以下です。固定比率とセットで試験によく出題されるため、分母に何が来るかを正確に覚える必要があります。
まとめと次回予告
今回のポイントを整理しましょう!
次回の第2回では、企業が本業でどれだけ効率よく稼いでいるかを測る「収益性分析(売上高営業利益率、ROE、ROAなど)」について詳しく解説します。お楽しみに!
コメント