ビジネス会計検定3級の財務諸表分析では、企業が「どれだけ儲けたか」を表す損益計算書(P/L)を読み解く力が求められます。
「利益が出ているから大丈夫」と安易に捉えるのではなく、その利益がどのようなプロセスで生み出されたのかを指標から読み解く力を身につけましょう!
【3級】財務諸表分析は5つに分類
ビジネス会計検定3級で学ぶ分析手法は、以下の5つの切り口で分類されます。
・安全性の分析(B/Sをみて倒産しないか安全性を分析)
・収益性の分析(P/Lをみて本業でどれだけ効率よく稼いでいるかを分析)
・成長率・伸び率の分析(売上や利益が前年比でどれだけ伸びたか)
・キャッシュ・フロー情報の利用(現金の流れから実態を把握する)
・1株当たり・1人当たり分析(株主視点や従業員効率の指標)
第1回ではB/Lから「安全性(倒産しないか)」を判断する分析方法を学びました。
今回は、第2回でP/Lから「収益性(効率よくもうけているか)」を徹底的に解説します。
それでは、始めます!
損益計算書の5つの段階利益(3分解説)
収益性分析の土台となるのが、損益計算書(P/L)です。
一定期間(1年間など)の経営成績を表し、上から順に5段階の利益が計算されます。
財務諸表分析では、それぞれの利益の意味と算出方法を正確に把握していることが求められます。
そのため、簡単に5つの段階利益について整理します。
収益性の分析とは?
収益性分析とは、どれだけの効率で利益を生み出しているかを評価する手法です。
試験で頻出の主要な指標を4つに分けて解説します。
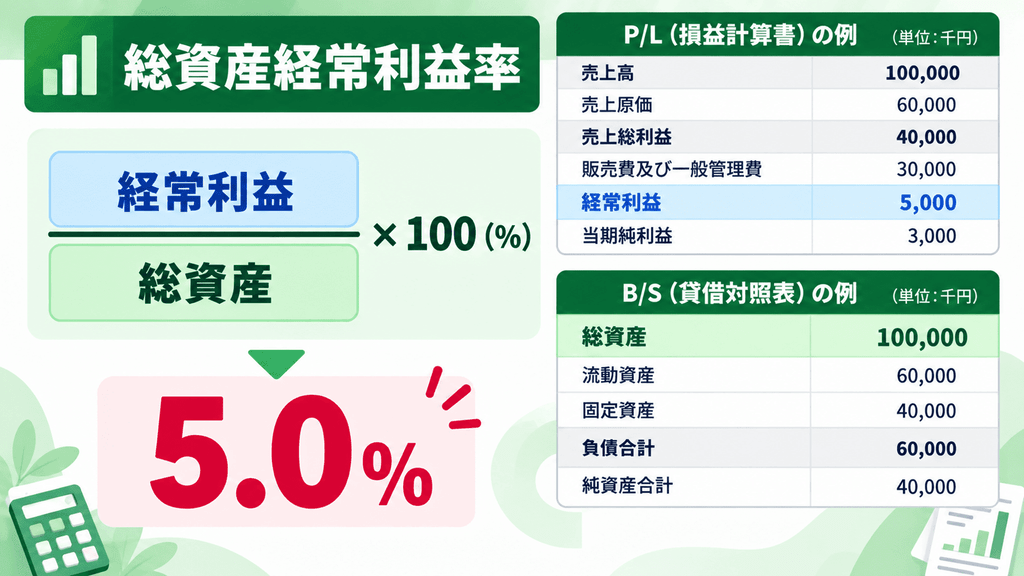
➀売上高総利益率(粗利率)
商品・サービス自体の競争力や付加価値の高さを測ります。
数値が高いほど、原価に対して高い価格で売れる強み(ブランド力や技術力)があることを示します。
業種による違い(製造業・IT・小売など)が大きいのが特徴です。
② 売上高営業利益率
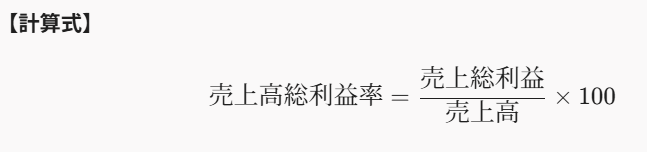
売上高のうち、何%が本業の利益として残ったかを示します。
「企業の本業における総合的な稼ぎの効率」を最もダイレクトに表す指標です。
売上を伸ばすだけでなく、人件費や広告宣伝費などの販管費をどれだけコントロールできているかが数値に表れます。
③ 総資本経常利益率
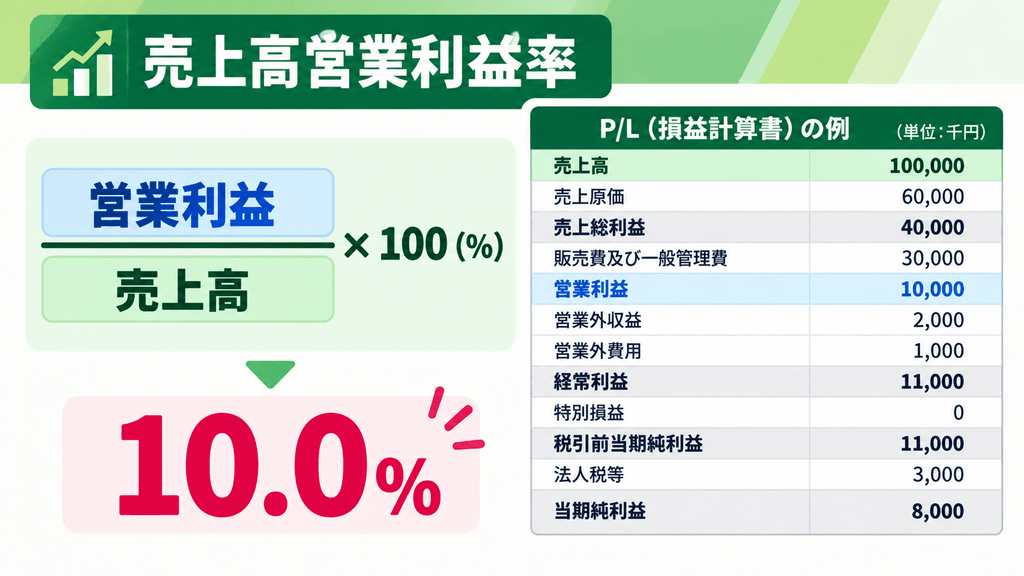
企業が保有している「すべての資産」をどれだけ効率よく活用して利益を生み出したかを測ります。
ROI、ROAという略称は一般的にこの指標を指します。
総資産という「大きな資金」を投じて、効率よくリターンを出しているかを評価します。
資産をたくさん持っている装置産業や流通業などで特に重要視される視点です。
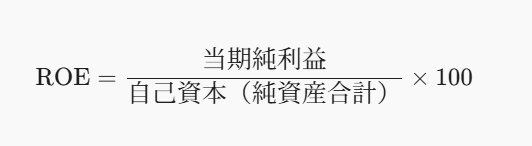
④ ROE(自己資本利益率)
株主が投資した「自己資本(純資産)」に対して、企業がどれだけの利益を上げたかを示します。
投資家目線で最も重視される指標の一つです。
「株主のお金をどれだけ増やせたか」を表すため、株式市場やビジネス実務でも頻繁に用いられます。
自己資本比率(第1回で解説)との関係性を問う応用問題も試験対策として重要です。
・自己資本比率=自己資本÷総資産
・自己資本利益率=当期純利益÷自己資本×100
開業資金の1,000万円を、株主からの200万(自己資本)出して、800万は銀行から借りました。このとき自己資本比率は20%と低く、倒産リスク高いと評価されます。
開業後、1年間で100万円の利益が出ました。しかし、自己資本は200万円なので、ROEは50%に跳ね上がり、投資家から見ると「すごい効率よく稼いでくれるな!」となります。
試験や実務ではどう問われるか?
質問:「企業のROEを高めるために、あえて借入金を増やして自己資本比率を低くする方法は、常に企業の安全性を高めることにつながる。○か×か?」
正解:× (ROEや収益性は上がるかもしれないが、借金が増えるので安全性は低くなる。トレードオフの関係だから)
まとめと次回予告
次回の第3回では、企業が保有する資産や在庫(棚卸資産)をどれだけ効率よく回転させているかを測る「活動性分析(資産回転率・回転期間)」について詳しく解説します。
計算問題の得点源になる重要な回です。お楽しみに!
コメント