試算表の貸借はぴったり一致している。仕訳データにもエラーはない。
それなのに、ベテラン経理担当者が貸借対照表(B/S)の残高一覧に目を通した瞬間、ふと手が止まることがあります。
「……何かがおかしい」
一見すると完璧な数字の並び。それなのに、なぜ熟練者の頭には「謎の虫の知らせ(=何か悪いことが起こりそうな胸騒ぎ)」が走るのでしょうか?
本記事では、AIやマニュアル通りのチェックでは検出できない、ベテラン経理がB/Sから見抜く「違和感の正体」と、その背景にある実務上のリスクを徹底解説します。
【基礎知識】そもそもB/SとP/Lってなに?(1分解説)

本題に入る前に、まずは経理の基本であるB/S(貸借対照表)とP/L(損益計算書)の役割を整理しておきましょう。
・B/S(貸借対照表)=ある特定の時点(決算日など)における企業の財政状態(財産や借金)を示す表
・P/L(損益計算書)=1年間など一定の期間における企業の経営成績(どれだけ儲けたか)を示す表
B/S(貸借対照表)は、企業が「どんな財産をどれくらい持っているか(資産)」、そして「そのお金をどこから集めたか(負債・純資産)」のバランスを表し、会社の安全性(倒産リスクなど)がわかります。
P/L(損益計算書)は、「売上高」から「費用(仕入や人件費など)」を差し引き、最終的にいくら利益が残ったのかを表し、会社の収益性(稼ぐ力)がわかります。
チェックの時、ベテラン経理は「P/L」より「B/S」を注視しているのです。
なぜなら、「B/Sの異常」のほうが恐ろしいからです・・・
次からは本題である、ベテラン経理がB/Sから見抜く「違和感の正体」と、その背景にある実務上のリスクについて解説していきます!
【結論】正体は、「数字」と「事業活動」のズレへの直感
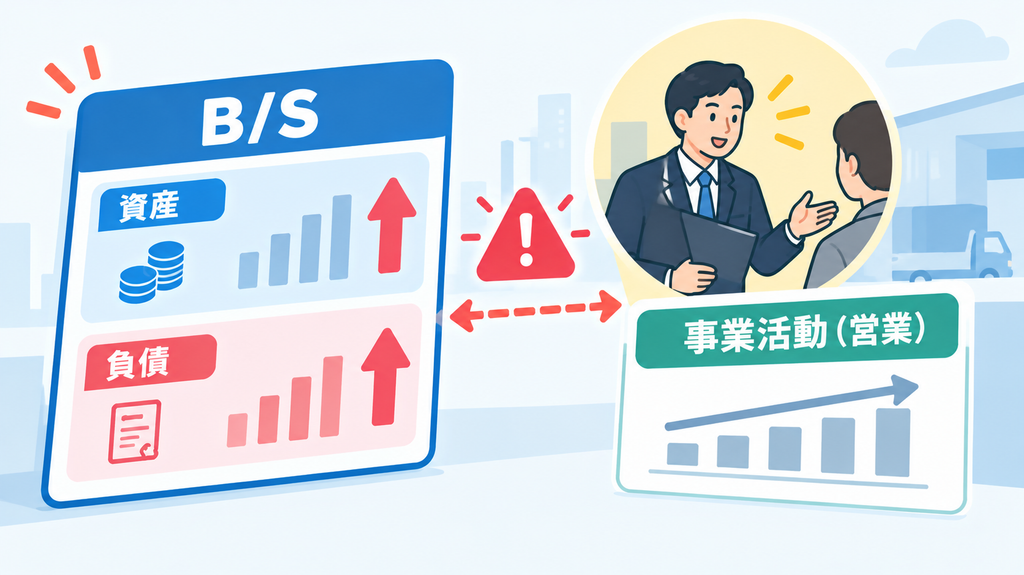
結論から言うと、ベテラン経理が感じる違和感の正体は、「B/Sに載っている資産や負債が、事業活動と乖離していること」を、直感的に見抜いているからです。
初心者とベテラン経理では、B/S(貸借対照表)で見ている「深さ」が違います。
新人の見方(形式の確認): 「売掛金残高が5,000万円。帳簿の集計と決裁ルートは正しく通っている。」
ベテラン経理の見方(実態の確認): 「売掛金が5,000万円。だが、今期の月平均売上は1,500万円のはず。なぜ3.3ヶ月分も残高が残っている?回収が滞っているか、架空売上が混ざっていないか?」
損益計算書(P/L)が「この1年間でどれだけ稼いだか」という1年間のみの成績表であるのに対し、貸借対照表(B/S)は「会社が生まれてから今日までの状態」が積み上がっている状態です。
だからこそ計算が合っているかのチェックだけでは見抜けない、「過去から溜まった不純物(回収不能な売掛金や売れ残りの在庫)」が隠れやすいのです。
ベテラン経理は、形式的な計算チェックを超えて、「この数字は今の商売の規模と合っているか?(実態があるか?)」という視点で見ているため、異常に気づくことができます。
つまり、経理の席に座って正しく数字を入力しているだけでは見抜けず、社内ニュースや現場の活動情報を得るようにしないといけないんだね!
なぜP/Lよりも「B/Sの異常」のほうが恐ろしいのか?
結論、企業の不正、経営危機、会計事故の9割以上は、最終的に「B/Sの異常値」となって現れます。
理由➀:P/Lをごまかすと、B/Sにしわ寄せが行く
一言でいうと、「P/L(損益計算書)でウソをついて利益をごまかしても、その分のつじつま合わせとしてB/S(貸借対照表)におかしな数字が溜まっていく」ということです。
会計には「複式簿記」(=借方/貸方で記録す方法)という絶対的なルールがあるため、片方(P/L)だけを都合よく書き換えることはできず、必ずもう片方(B/S)にその反動が出ます。
↓
P/Lで利益を操作する(=実態のない数字を作る、払った費用を隠す)と、その浮いた分の数字は必ずB/Sの「資産」または「負債」のどこかに押し込まれることになります。
理由➁:「動かない数字」は事故の予兆
P/Lの数字は決算が終われば毎年リセットされますが、B/Sの数字は翌期へそのまま繰り越されます。
B/S上で何ヶ月も何年も「動かない数字(滞留)」が発生したとき、そこには必ず現場の隠蔽・処理の放置・決裁のうやむやが潜んでいます。
B/S異常値のチェックポイント4選
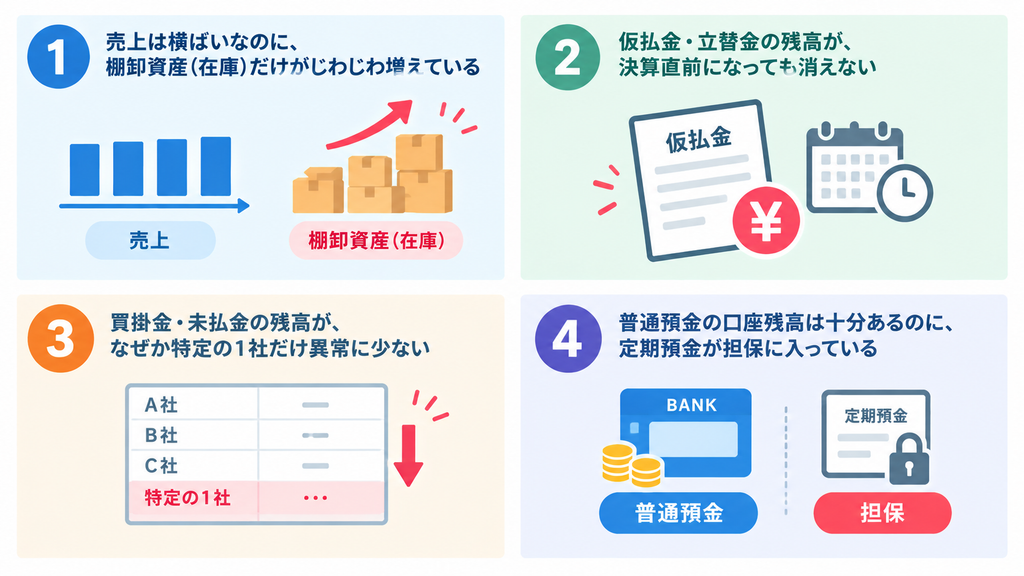
ベテラン経理がB/Sを見たときに「ゾクッ」とする実務でのパターンを4つ紹介します。
➀「売上は横ばいなのに、棚卸資産(在庫)だけがじわじわ増えている」
通常、売れるペース(売上)が変わらないなら、必要な在庫の量も同じはずです。
それなのに在庫だけが増えているのは、入ってきたモノが出ていかずに溜まり続けていることを意味します。
これは、「今後も売れない商品を在庫(資産)としている」か、「赤字を隠すための売上の架空計上」の可能性があります。
なぜ起きるのか?現場のリアルは・・・
現場の本音: 「型落ちした商品を処分すると、帳簿上に『特別損失』や『評価損』が出て利益が減る。上司に怒られたくないから、そのまま倉庫に眠らせておこう…」
帳簿の状態: 実際は売れる見込みのない“ゴミ”なのに、帳簿上では価値のある「資産」(=今後お金になるもの)としてそのまま載り続けている
違和感に気づいたベテラン経理は、「在庫回転期間」を算出し、過去3年間の平均と比べて「以前は1.5ヶ月分だったのに、今は3.0ヶ月分に伸びている」といったように不自然に伸びを見つけ出し、「売れる見込みがない在庫」がないか現場に確認します。
➁「仮払金・立替金」が決算直前になっても消えない
決算が近づいても「用途不明の仮払金」や「社員に立て替えているお金」が残り続けていたら、経理は違和感を覚えます。
「経費の精算漏れ」や、最悪の場合は「会社のお金の私的流用」の可能性があります。
違和感に気づいたベテラン経理は、明細を細かく引き出し、「半年前から残っているこの1万円、いつ領収書で精算しますか?」と担当者に直接詰め寄り、実態を追及します。
➂「買払金・未払金」が特定1社だけ異常に少ない
毎月取引があるはずの相手なのに、なぜかその会社への「未払金(負債)」が消えているケースです。
これは、利益を良く見せるための「費用(負債)の隠蔽」の可能性があります。
現場のリアル: 今期の利益目標を達成したい現場が、取引先に「請求書の発行を来月に回してください」と頼み込んだり、経理への請求書提出をわざと遅らせたりしています。経費を翌期にズラして、今期の利益を水増ししているのです。
違和感に気づいたベテラン経理は、毎月発生する仕入先の残高を並べて確認し、「いつも数百万あるこの会社の残高が、なぜ今月だけゼロなんだ?」と現場に確認します。
④預金残高は十分あるのに「定期預金が担保」に入っている
通帳の残高合計だけ見るとお金に余裕があるように思えますが、裏に仕掛けがあるパターンです。
「定期預金が担保」に入っている理由は、銀行から融資を受けるためです。
銀行に返済し終わらないかぎり、この定期預金を解約して給料や仕入代金の支払いに当てることできません。
また、定期預金を担保に入れないと銀行がお金を貸してくれないということは、会社の信用力がそこまで落ちているという事実の表れです。
ベテラン経理は、単に残高証明書の「数字」を見るだけでなく、備考欄にある「質権設定(担保)の有無」まで目を光らせ、会社が使える「本当の現金」がいくらあるかを見抜きます。
実務に活かす3つの観察手順
勘やセンスで終わらせず、再現可能なスキルとしてB/Sの違和感を拾い上げるための手順を紹介します!
綺麗なB/Sを疑う眼差しを持つ
「計算が合っている」ことは、経理の実務においてはスタートラインに過ぎません。
・AI・システム: 数字の集計と貸借の一致を保証する
・ベテラン経理:一致した数字の裏にある「人間のミス・隠蔽・未処理」を見つける
「貸借は合っているけれど、この残高の動き方はビジネスの理屈に合わない」
この違和感に気づき、帳簿の奥に隠された現場の現状やリスクをいち早く見抜くこと。それこそが、AI時代においても代替されない、ベテラン経理パーソンが持つ価値なのです。
残高の「年齢調べ(エイジング分析)」を徹底する
公認会計士の監査でも必須とされる手法です。
売掛金や未収金、仮払金などの各勘定科目について、「発生から何ヶ月経過しているか」を確認します。
・1ヶ月以内(正常)
・2〜3ヶ月以内(注意)
・6ヶ月以上(異常・即調査)
現場の「人間の行動」とB/Sを紐付ける
ベテラン経理は、デスクに座りながら現場の雰囲気を観察しています。
「最近〇〇部門は案件のトラブルで揉めていたな」「〇〇さんは経費の提出がいつも雑だな」という人間模様の記憶と、B/Sの数字を照らし合わせます。
これこそが、経理にコミュニケーションが求められる理由です。
日常的に他部署との交流を深めることで、現場のリアルな情報をいち早くキャッチできるようになり、実態に即した正しい帳簿づくりにつながるのです。
まとめ
企業の不正、経営危機、会計事故の9割以上は、最終的に「B/Sの異常値」となって現れます。
そのため、B/Sの違和感に気づけること視点を持つ経理パーソンは重宝されます。
この視点の身につけ方は、すべてが経験年数で決まるわけではありません。
・「チェックパターンを知ること」
・「普段から他部署とコミュニケーションをとって社内・現場の情報を得ておくこと」
この2つを意識することで、違和感センサーの感度を上げることができます。
ぜひ、日々の業務で実践してみて下さい!

コメント